Thứ Ba, 13 tháng 10, 2020

Lập và tải mẫu biên bản đối chiếu công nợ chuẩn 2020

Bạn đã biết cách lập một mẫu đối chiếu công nợ đúng chuẩn chưa? Dưới đây Dịch vụ kế toán tại Hà Nội xin hướng dẫn chi tiết cho bạn các lập một mẫu biên bản đối chiếu công nợ cơ bản mà bạn có thể áp dụng cho doanh nghiệp của mình.

Tải và lập mẫu biên bản đối chiếu công nợ mới nhất

Tải và lập mẫu biên bản đối chiếu công nợ mới nhất

Mẫu biên bản đối chiếu công nợ là gì?

Mẫu đối chiếu công nợ là mẫu biên bản lập ra nhằm ghi chép lại việc đối chiếu công nợ cho doanh nghiệp vủa mình với các doanh nghiệp khác phát sinh trong kì, giúp cho doanh nghiệp dễ dàng theo dõi và nhắc công nợ cho đối tác. Mẫu đối chiếu công nợ nhằm xác nhận tình hình thanh toán và số dư công nợ của hai bên. Mẫu đối chiếu công nợ cần ghi đầy đủ và rõ ràng các nội dung về thông tin của hai bên chủ thể liên quan, thông tin về giao dịch mua bán, chi tiết sản phẩm, số dư nợ phát sinh trong kì,… để hai bên đối chiếu lại trước khi xác nhận thanh toán.

Khi nào cần lập mẫu biên bản đối chiếu công nợ

Thường mẫu đối chiếu công nợ thường được lập theo nhu cầu hoặc định kì tháng, năm theo thỏa thuận của hai bên đã thống nhất từ trước về lịch thanh toán của bên mua cho bên cung cấp sản phẩm dịch vụ.

Mẫu đối chiếu công nợ được lập nhằm lằm căn cứ kiểm tra tình hình thanh toán của hai bên đặc biệt với các hóa đơn giá trị gia tăng trên 20 triệu đồng để khai báo với cơ quan thuế.

Trường hợp khi hết hiệu lực hợp đồng mà hai bên chưa thanh toán hết công nợ với nhau thì cần lập mẫu đối chiếu công nợ.

Các lưu ý khi lập mẫu biên bản đối chiếu công nợ

Khi lập mẫu đối chiếu công nợ bạn cần lưu ý các nội dung sau:

Thứ nhất, mẫu đối chiếu công nợ không phải là một phần của giấy vay nợ hay phụ lục hợp đồng kinh tế song vẫn có giá trị pháp lý tương đương.

Thứ hai, vì là giấy tờ liên quan đến tiền và có giá trị pháp lý về các nghĩa vụ của các bên. Do đó, khi điền mẫu đối chiếu công nợ cần ghi chi tiết, chính xác, rõ ràng, đầy đủ tất cả các thông tin cần thiết.

Thứ ba, nên thỏa thuận thời gian thanh toán, lãi phát sinh trả chậm, phương án giải quyết khi lập mẫu

Thứ tư, để mẫu đối chiếu công nợ có giá trị pháp lý cần có chữ kí và đóng dấu dầy đủ đối với doanh nghiệp; chữ kí đối với cá nhân hoặc phương án điểm chỉ.

Hướng dẫn cách lập mẫu đối chiếu công nợ cơ bản

Có nhiều kiểu lập mẫu đối chiếu công nợ như lập bằng hệ thống hỗ trợ kế toán Misa, lập bằng Excel hay lập trực tiếp đơn giản nhất bằng word.

Dưới đây Kế Toán MVB xin hướng dẫn bạn cách lập mẫu đối chiếu công nợ cơ bản và đơn giản nhất bằng file word.

Nội dung thông tin trên cùng mẫu đối chiếu công nợ

Góc bên trái trên cùng văn bản bạn cần điền tên công ty hoặc doanh nghiệp của mình theo giấy chứng nhận đăng kí kinh doanh và số phát hành văn bản.

Góc bên phải trên cùng văn bản là tiêu đề quốc ngữ, bên dưới là địa điểm thời gian lập mẫu

Tên văn bản được viết chính giữa lớn bên dưới 2 mục trên

Tiếp theo đến các nội dung cơ sở căn cứ lập mẫu đối chiếu công nợ. Tại đây bạn ghi rõ tên hợp đồng mua bán/ biên bản giao nhận/ thỏa thuận, số và ngày kí văn bản làm căn cứ.

Nội dung chính của mẫu đối chiếu công nợ

Bạn cần nêu lại lần nữa thời gian địa điểm và thông tin của các bên chủ thể liên quan đến việc đối chiếu công nợ (tên công ty, địa chỉ trụ sở chính, số điện thoại công ty, Đại diện (thường là đại diện pháp luật của công ty), Chức vụ của người đại diện)

Bên dưới là nội dung về việc thống nhất giữa hai bên về vấn đề dối chiếu công nợ từ ngày …. Đến ngày …, sau đó nêu cụ thể nội dung cần đối chiếu

Nội dung đối chiếu có 3 phần chính

– Phần 1: thông báo công nợ tổng quát bằng việc diễn giải qua thông số kế toán: số dư đầu kì, số phát sinh tăng và giảm trong kì, số dư cuối kì. (Lưu ý: nhớ viết thêm dòng số tiền dư cuối kì bằng chữ bên dưới)

Phần 2: đi vào giải thích chi tiết công nợ thông qua việc nêu rõ thông tin số hóa đơn, kí hiệu hóa đơn, do công ty của bên nào phát hành, xuất vào ngày nào với số tiền bao nhiêu, trong tình trạng đã thanh toán hay chưa?

Phần 3: Kết luận lại các vấn đề bên trên bằng cách chốt thời gian làm dối chiếu, tên công ty bên nợ cần thanh toán cho tên công ty bên bán số tiền là bao nhiêu tiền (nhớ ghi số tiền bằng chữ bên cạnh).

Nội dung sau cùng của mẫu đối chiếu công nợ

Tiếp đến là về hình thức mẫu: bạn cần nêu rõ mẫu lập bao nhiêu bản bằng ngôn ngữ gì. Mỗi bên giữ bao nhiêu bản, các bản này cần có giá trị pháp lý như nhau và làm cơ sở cho việc thanh toán sau này.

Cuối cùng, đại diện 2 bên cần kí tên đóng dấu đầy đủ thì biên bản mới có hiệu lực

Các mẫu đối chiếu công nợ thường dùng

Mẫu đối chiếu công nợ số 1

CÔNG TY ……………………Số:………..

CỘNG HOÀ XÃ HỘI CHỦ NGHĨA VIỆT NAM

Độc Lập – Tự Do – Hạnh Phúc

……….., ngày….. tháng……năm……


BIÊN BẢN ĐỐI CHIẾU CÔNG NỢ

–  Căn cứ vào biên bản giao nhận hàng hóa.
–  Căn cứ vào thoả thuận giữa hai bên.

Hôm nay, ngày… tháng….năm …. tại ……………… , chúng tôi gồm có:

Bên A (Bên mua): CÔNG TY ………………

Địa chỉ:…………………………………

Điện thoại:………………………………

Đại diện:…………………………………

Chức vụ: …………………………………

Bên B (Bên bán): CÔNG TY ……………….

Địa chỉ:…………………………………

Điện thoại:…………………………………

Đại diện:…………………………………

Chức vụ: …………………………………

Cùng nhau đối chiếu công nợ từ ngày ………..đến ngày ………….. cụ thể như sau:

1. Đối chiếu công nợ

STT Diễn giải Số tiền
1 Số dư đầu kỳ 0
2 Số phát sinh tăng trong kỳ 100.000.000
3 Số phát sinh giảm trong kỳ 50.000.000
4 Số dư cuối kỳ 50.000.000

(Bằng chữ: Năm mươi triệu đồng chẵn).

  1. Công nợ chi tiết.- Hóa đơn GTGT số ………… ký ……. do Công ty………………. Xuất ngày……., Số tiền: 25.000.000 (Chưa thanh toán)
    – Hóa đơn GTGT số ………… ký ……. do Công ty………………. Xuất ngày……., Số tiền: 25.000.000 (Chưa thanh toán).3. Kết luận: Tính đến hết ngày ………… Công ty………………. (bên A ) còn phải thanh toán cho Công ty …………………… (bên B) số tiền là: 50.000.000 (Năm mươi triệu đồng chẵn)

    – Biên bản này được lập thành 02 bản có giá trị như nhau. Mỗi bên giữ 01 bản làm cơ sở cho việc thanh toán sau này giữa hai bên.

ĐẠI DIỆN BÊN A
(Ký tên, đóng dấu)

ĐẠI DIỆN BÊN B
(Ký tên, đóng dấu)

Tải mẫu đối chiếu công nợ số 1

download

Mẫu đối chiếu công nợ số 2

CỘNG HOÀ XÃ HỘI CHỦ NGHĨA VIỆT NAM

Độc lập – Tự do – Hạnh phúc

BIÊN BẢN ĐỐI CHIẾU CÔNG NỢ

  • Căn cứ hợp đồng Hợp tác kinh doanh số ……………………
  • Căn cứ vào Bảng đối soát công nợ tháng ……………………….
  • Căn cứ vào Bảng đối soát hồ sơ tháng …………………………….

Hôm nay, ngày ………. tháng ………. năm …………. chủng tôi gồm có:

BÊN A: CÔNG TY ……………………………………………………………….

Địa chỉ: ……………………………………………………………………………….

Bà:                ……………………….                              Chức vụ: ………………………

BÊN B: CÔNG TY …………………………………………………………………

Địa chỉ: ……………………………………………………………………………….

Và Bà:    …………………                                                  Chức vụ: ……………………….

Hai bên cùng đối chiếu công nợ theo kỳ đối soát tháng 10/2020, số liệu chi tiết như sau :

STT Nội dung Số Tiền Ghi chú
I/ Số tiền bên B phải thanh toán thảng trước
II/ Bên B phải trả cho bên A tiền phát triển khách hàng Tháng 10/2020
III/ Số tiền bên B đã đặt cọc thiết bị cho bên A
IV/ Số tiền đặt cọc thiết bị được trù trong tháng
V/ Số tiền tạm giữ về hồ sơ thiếu 50.000/bộ hồ sơ thiếu
VI/ Trả lại số tiền hồ sơ tạm giữ
VII/ Số tiền bên B đã thanh toán
VIII/ Số tiền bên B phải thanh toán cho bên A là (I+II-IV+V-VI-VII)

Như vậy, Công ty………………. (bên B) còn phải thanh toán cho Công ty …………………… (bên A) số tiền là: ……………………. (………………………..) trước ngày …………………………… qua số tài khoản ………………… chủ tài khoản ………… tại …………………

Biên bản này là căn cứ đế hai bên đối chiếu công nợ, thanh toán công nợ và được lập thành 02 bản, bên A giữ 01 bản, bên B giữ 01 bản có giá trị pháp lý như nhau.

Đại diện Bên A

(Kí và ghi rõ họ tên)

Đại diện Bên B

(Kí và ghi rõ họ tên)

Tải mẫu đối chiếu công nợ số 2

download

Mẫu đối chiếu công nợ số 3

CỘNG HOÀ XÃ HỘI CHỦ NGHĨA VIỆT NAM

Độc lập – Tự do – Hạnh phúc

BIÊN BẢN ĐỐI CHIẾU CÔNG NỢ

  • Căn cứ hợp đồng Hợp tác kinh doanh số ……………………
  • Căn cứ vào Bảng đối soát công nợ tháng ……………………….
  • Căn cứ vào Bảng đối soát hồ sơ tháng …………………………….

Hôm nay, ngày ………. tháng ………. năm …………. chủng tôi gồm có:

BÊN A: CÔNG TY ……………………………………………………………….

Địa chỉ: ……………………………………………………………………………….

Bà:                ……………………….                              Chức vụ: ………………………

BÊN B: CÔNG TY …………………………………………………………………

Địa chỉ: ……………………………………………………………………………….

Và Bà:    …………………                                                  Chức vụ: ……………………….

Hai bên cùng đối chiếu công nợ theo kỳ đối soát tháng 10/2020, số liệu chi tiết như sau :

I. DƯ ĐẦU KỲ : 31-01-19
1.Dự nợ   VND
2.Dư có   VND
II.PHÁT SINH NỢ TRONG KỲ :   VND
Trong đó -Tiền hàng   VND
-Tiền VAT   VND
-Tiền mặt   VND
-Chuyển khoản   VND
III.PHÁT SINH CÓ TRONG KỲ   VND
Trong đó -Tiền hàng   VND
-Tiền VAT   VND
-Tiền mặt   VND
-Chuyển khoản   VND
IV. DƯ CUỐI KỲ : 31-12-19
1.Dự nợ   VND
2.Dư có   VND

Như vậy, Công ty………………. (bên B) còn phải thanh toán cho Công ty …………………… (bên A) số tiền là: ……………………. (………………………..) trước ngày …………………………… qua số tài khoản ………………… chủ tài khoản ………… tại …………………

Biên bản này là căn cứ đế hai bên đối chiếu công nợ, thanh toán công nợ và được lập thành 02 bản, bên A giữ 01 bản, bên B giữ 01 bản có giá trị pháp lý như nhau.

Đại diện Bên A

(Kí và ghi rõ họ tên)

Đại diện Bên B

(Kí và ghi rõ họ tên)

Tải mẫu đối chiếu công nợ số 3

download

Như vậy qua bài viết trên chúng ta đã tìm hiểu xong cách lập và các lưu ý khi lập mẫu biên bản đối chiếu công nợ rồi. Chúc các bạn sẽ có thể lập cho doanh nghiệp của mình một mẫu đối chiếu công nợ chuẩn, đúng và đảm bảo được tính pháp lý của mẫu.

The post Lập và tải mẫu biên bản đối chiếu công nợ chuẩn 2020 appeared first on Kế Toán MVB | Dịch Vụ kế toán tại Hà Nội | Uy tín - Chất lượng.


source https://ketoanmvb.com/lap-va-tai-mau-bien-ban-doi-chieu-cong-no-chuan-2020.html

Thứ Hai, 12 tháng 10, 2020

Hướng dẫn tái cấu trúc công ty tại Việt Nam

Việc tái cơ cấu công ty cũng có thể chỉ ra rằng các chủ doanh nghiệp nhận ra sự cần thiết của việc thay đổi hoạt động kinh doanh của họ để mở rộng hoặc thậm chí tồn tại trong thị trường ngày càng phát triển và chuyên biệt này.

Khi hoạt động kinh doanh tại Việt Nam, hoạt động hoặc kết quả hoạt động của một công ty sẽ không còn phù hợp với chiến lược hoặc kế hoạch ban đầu của nó thường phải tái cơ cấu công ty.

Các công ty tận dụng cơ cấu lại công ty để thực hiện các điều chỉnh quan trọng về tài chính hoặc hoạt động. Những lý do có thể có để tái cấu trúc công ty khi hoạt động kinh doanh tại Việt Nam được liệt kê dưới đây:

  • Tích hợp công nghệ mới vào công ty
  • Để cắt giảm chi phí và chi phí
  • Sử dụng hiệu quả tài năng và kỹ năng
  • Tập trung vào các tài khoản, dịch vụ hoặc sản phẩm chính
  • Để nâng cao lợi thế cạnh tranh của doanh nghiệp
  • Để hợp nhất hoặc liên kết với một công ty khác
  • Để tạo ra một công ty con hoặc một nhóm công ty
  • Hợp nhất hoặc giảm nợ
tái cấu trúc công ty là gì

CÁC HÌNH THỨC TÁI CẤU TRÚC CÔNG TY PHỔ BIẾN Ở VIỆT NAM

Tái cấu trúc công ty có hai khía cạnh lớn. Nó có thể có nghĩa là tái cấu trúc tài chính do các khoản nợ hoặc thua lỗ, hoặc tái cấu trúc hoạt động để nâng cao hiệu quả hoạt động kinh doanh và thoát khỏi thảm họa tài chính tiềm ẩn.

Tái cấu trúc tài chính

Một công ty thực hiện tái cấu trúc tài chính để thực hiện những thay đổi đối với cấu trúc tài chính về các khoản nợ và vốn chủ sở hữu. Thanh lý và giải thể , mua lại theo đòn bẩy, tổ chức lại và mua lại cổ phiếu đều là những ví dụ về tái cấu trúc tài chính.

Tái cấu trúc hoạt động

Loại tái cấu trúc này có nghĩa là một công ty bán một phần các dòng sản phẩm của mình hoặc giảm quy mô hoạt động kinh doanh của mình bằng cách đóng cửa một số cơ sở không mang lại lợi nhuận. Nó cũng có thể có nghĩa là công ty bán cổ phần hoặc phần vốn góp của các công ty con.

Tái cấu trúc hoạt động ở Việt Nam có các hình thức khác bao gồm sáp nhập và mua lại (bao gồm cả tiếp quản thân thiện và tiếp quản thù địch), sắp xếp lại hoặc cắt giảm lực lượng lao động, liên doanh, thoái vốn, liên minh chiến lược, hợp tác cổ phần và chuyển nhượng.

Dưới đây là các mô tả về tái cấu trúc hoạt động và tài chính khác nhau:

  • Divestiture: Một công ty bán gần như toàn bộ công ty hoặc ngành kinh doanh và sản phẩm của mình cho một bên khác để đổi lấy chứng khoán hoặc tiền mặt.
  • Equity Carve-Out: Là hình thức phát hành cổ phiếu lần đầu ra công chúng của công ty mẹ. Công ty mẹ bán phần vốn góp, cổ phần của công ty con lên đến 20%. Điều này có thể dẫn đến pha loãng.
  • Spin-off: Công ty mẹ thành lập công ty con mới và phân phối cổ phiếu của công ty con dưới dạng cổ tức bằng cổ phiếu cho các cổ đông hiện hữu. Công ty mẹ vẫn giữ con người, tài sản và sở hữu trí tuệ của mình. Điều này sẽ không dẫn đến pha loãng.
  • Tiếp quản thân thiện: Ban giám đốc công ty sẽ lắng nghe ý kiến ​​và đề xuất sự chấp thuận của các cổ đông. Bên mua lại của công ty mục tiêu sẽ đưa ra mức giá cao hơn giá cổ phiếu hiện có để mua lại và giành quyền kiểm soát công ty.
  • Mua lại theo đòn bẩy: Một bên mua lại công ty mục tiêu thông qua một khoản vay đáng kể để có thể hoàn thành chi phí mua lại.
  • Tiếp quản thù địch: Bên thâu tóm mua cổ phần từ các cổ đông hoặc mua cổ phiếu trên sàn giao dịch chứng khoán đại chúng.

KINH DOANH TẠI VIỆT NAM VỚI KẾ TOÁN MVB

Trong khi hoạt động kinh doanh tại Việt Nam, doanh nghiệp của bạn có thể không đạt được như mong muốn về tốc độ tăng trưởng và hoạt động tài chính.

Cho dù công ty của bạn đang hoạt động kém hiệu quả hay chịu lỗ liên tiếp về tài chính, Dịch vụ kế toán tại Hà Nội – Ketoanmvb luôn sẵn sàng trợ giúp bạn trong việc bảo vệ doanh nghiệp của mình.

The post Hướng dẫn tái cấu trúc công ty tại Việt Nam appeared first on Kế Toán MVB | Dịch Vụ kế toán tại Hà Nội | Uy tín - Chất lượng.


source https://ketoanmvb.com/huong-dan-tai-cau-truc-cong-ty-tai-viet-nam.html

Chủ Nhật, 11 tháng 10, 2020

Các khoản miễn thuế TNCN mới nhất năm 2020

Để đảm bảo được quyền lợi của cá nhân khi tham gia đóng thuế TNCN cho Nhà Nước, bạn cần nắm rõ các khoản miễn thuế TNCN để khấu trừ trước khi tính ra thu nhập chịu thuế. Dưới đây chúng tối xin giới thiệu đến các bạn các khoản miễn thuế TNCN mới nhất năm 2020.

Khái niệm thuế TNCN

Để hiểu rõ được các khoản miễn thuế TNCN, các bạn cần hiểu khái niệm của thuế TNCN trước. Thuế TNCN là khoản tiền thuế mà người lao động có thu nhập phải trích nộp một phần tiền lương hoặc từ các nguồn thu khác của mình vào ngân sách nhà nước sau khi đã trừ ra các khoản giảm trừ gia cảnh.

Các khoản miễn thuế TNCN năm 2020

Các khoản miễn thuế TNCN năm 2020

Thuế TNCN xây dựng trên nguyên tắc công bằng, bình đẳng và khả năng nộp thuế. Thuế TNCN không đánh vào người có thu nhập thấp, đủ nuôi sống bản thân và gia đình. Do đó mà việc nộp thuế TNCN cũng hỗ trợ một phần làm giảm khoảng cách chênh lệch giữa các tầng lớp cư dân trong xã hội.

Ai phải nộp thuế TNCN

Những người phải nộp thuế TNCN bao gồm người cư trú và không cư trú tại Việt Nam có thu nhập chịu thuế, được quy định cụ thể như sau:

Đối với người cư trú có thu nhập chịu thuế phát sinh trong và ngoài lãnh thổ Việt Nam, không phân biệt địa điểm trả thu nhập

Đối với người không cư trú có thu nhập chịu thuế phát sinh tại Việt Nam, không phân biệt nơi trả và nhận thu nhập.

Vậy như thông tin trên thì làm cách nào để có thể phân biệt được người cư trú và không cư trú phải chịu thuế là ai? Chúng ta cùng tìm hiểu qua các điều kiện sau nhé:

Người cư trú tại Việt Nam phải có mặt ở Việt Nam trên 183 ngày/năm tính theo dương lịch hoặc 12 tháng liên tục bắt đầu từ ngày đầu tiên có mặt tại Việt Nam; phải có nơi ở thường xuyên ở Việt Nam (nơi ở thường trú hay nhà cho người khác thuê theo thời hạn)

Người nào không đáp ứng được yêu cầu trên thì không phải là người cư trú tại Việt Nam.

Các khoản miễn thuế TNCN

Sau khi hiểu rõ về thuế TNCN và ai phải nộp thuế TNCN, chúng ta cùng đi vào tìm hiểu chi tiết các khoản miễn thuế TNCN để đảm bảo được quyền lợi và lợi ích của mình nhé.

Các khoản miễn thuế TNCN bao gồm các khoản thu nhập miễn thuế TNCN, khoản phụ cấp miễn thuế TNCN hay một vài khoản thu được miễn thuế TNCN khác.

Các khoản thu nhập miễn thuế TNCN

– Các khoản thu nhập từ việc chuyển nhượng bất động sản giữa những người trong gia đình với nhau như vợ với chồng, bố mẹ đẻ với con đẻ,…

– Khoản thu nhập từ việc chuyển nhượng nhà ở, quyền sử dụng đất đang ở và các tài sản gắn liền với đất ở của cá nhân trong trường hợp cá nhân chỉ có 1 nhà ở, đất ở duy nhất.

– Khoản thu nhập từ giá trị quyền sử dụng đất của cá nhân được Nhà nước giao đất

– Khoản thu nhập từ việc thừa kế, quà tặng là bất động sản giữa người thân trong gia đình như vợ với chồng, bố mẹ đẻ với con cái đẻ,…

– Khoản thu nhập từ việc làm việc ban đêm, làm thêm giờ được trả cao hơn so với lương ban ngày, làm trong giờ quy định của pháp luật Việt Nam.

– Khoản thu nhập từ tiền lãi gửi tại một số tổ chức tín dụng, bảo hiểm nhân thọ,

– Khoản thu nhập từ tiền phụ cấp ăn ở, đi lại khi đi công tác

– Khoản thu nhập từ tiền ăn trưa, tiền ăn giữa ca (nếu trả bằng tiền thì không quá 730.000đ/tháng/người)

– Khoản thu nhập từ chi phí may trang phục công ty (nếu trả bằng tiền mặt thì không quá 5.000.000đ/người/năm)

– Khoản thu nhập từ tiền điện thoại hỗ trợ quá trình làm việc của nhân viên

– Khoản thu nhập từ tiền thưởng, tiền phương tiện di chuyển, tiền đào tạo của nhân viên

– Khoản thu nhập nhận được từ tiền mà người sử dụng lao động chi trả cho hiếu hỉ, ma chay, ốm đau,…

Các khoản phụ cấp, trợ cấp miễn thuế TNCN

Khoản phụ cấp, trợ cấp được miễn thuế TNCN như sau:

Các khoản miễn thuế TNCN năm 2020

Các khoản phụ cấp được miễn thuế TNCN

– Khoản trợ cấp, phụ cấp hàng tháng, trợ cấp một lần theo quy định về ưu đãi người có công.

– Khoản trợ cấp, phụ cấp 1 lần cho người tham gia kháng chiến, bảo vệ tổ quốc, làm nhiệm vụ quốc tế và thanh niên xung phong đã hoàn thành các nhiệm vụ được giao.

– Khoản phụ cấp cho lược lượng vũ trang và quốc phòng an ninh

– Khoản phụ cấp thu hút và phụ cấp khu vực

– Khoản phụ cấp độc hại nguy hiểm

– Khoản phụ cấp phục vụ đối với lãnh đạo cấp cao

– Khoản trợ cấp cho các đối tượng được bảo trợ xã hội

– Khoản trợ cấp do khó khăn đột xuất, tai nạn lao động, bệnh nghề nghiệp, trợ cấp 1 lần khi sinh con hoặc nhận con nuôi, trợ cấp thai sản, dưỡng sức, phục hồi sức khỏe sau sinh, trợ cấp do suy giảm khả năng lao động của người lao động, trợ cấp hưu trí 1 lần, trợ cấp thất nghiệp, thôi việc, mất việc, tiền tuất hàng tháng và các khoản trợ cấp khác.

– Khoản phụ cấp cho nhân viên y tế tại thôn, bản.

– Khoản phụ cấp theo đặc thù ngành nghề

– Khoản trợ cấp 1 lần cho cá nhân chuyển công tác đến nơi có nền kinh tế xã hội rất khó khăn, hỗ trợ 1 lần cho cán bộ công chức công tác về chủ quyền biển đảo. Trợ cấp chuyển vùng một lần cho người nước ngoài cư trú tại Việt Nam, người Việt Nam làm việc ở nước ngoài, người Việt Nam cư trú dài hạn ở nước ngoài về Việt Nam làm việc.

Các khoản khác miễn thuế TNCN

– Khoản hỗ trợ cho người lao động khám chữa bệnh hiểm nghèo cho bản thân hoặc người thân của người lao động (con đẻ, con nuôi hợp pháp, cha mẹ đe, cha mẹ chồng, cha mẹ vợ, cha dượng, mẹ kế, cha mẹ nuôi hợp pháp, vợ chồng, con ngoài giá thủ, con riêng của vợ hoặc chồng)

– Khoản nhận được theo quy định về sử dụng phương tiện đi lại trong cơ quan Nhà nước, đơn vị sự nghiệp công lập, tổ chức đoàn thể, tổ chức Đảng theo pháp luật Việt Nam

– Khoản nhận được theo chế độ nhà ở công vụ

– Các khoản nhận được ngoài tiền lương nhờ việc tham gia ý kiến, thẩm định , thẩm tra các văn bản pháp  luật, nghị quyết, báo cáo; tham gia đoàn kiểm tra; tiếp cử tri, công dân; các hoạt động liên quan đến hoạt động của Văn phòng Quốc hội, Trung ương, các Ban của Đảng, văn phòng thành ủy, tỉnh ủy, các ban của thành ủy , tỉnh ủy.

– Khoản mua vé máy bay khứ hồi cho người lao động nước ngoài ở Việt Nam và người Việt Nam lao động ở nước ngoài về phép mỗi năm 1 lần do người sử dụng lao động trả hộ.

– Khoản đóng học phí cho con người nước ngoài lao động tại Việt Nam học tại Việt Nam và người Việt Nam lao động tại nước ngoài học tại nước ngoài  từ mầm non đến trung học phổ thông do người sử dụng lao động thanh toán hộ.

– Khoản thu nhập từ các Hội, tổ chức tài trợ nếu cá nhân là thành viên của Hội, tổ chức đó; kinh phí tài trợ là nguồn kinh phí của Nhà nước hoặc quản lý theo quy định của Nhà nước; sáng tác văn học nghệ thuật, công trình nghiên cứu khoa học, thực hiên nhiệm vụ chính trị hay theo chương trình phù hợp với điều lệ của Hội, tổ chức đó.

– Các khoản chi trả từ việc điều động luân chuyển người lao động nước ngoài làm việc tại Việt Nam theo thông lệ quốc tế đã quy định cụ thể cho một số ngành như dầu khí, khai khoáng.

Vậy là chúng ta đã tìm hiểu xong về các khoản miễn thuế TNCN mới nhất năm 2020 rồi. Hy vọng với thông tin trên Kế Toán MVB sẽ giúp ích cho bạn trọng việc tính toán kiểm tra các khoản thuế TNCN của mình.

The post Các khoản miễn thuế TNCN mới nhất năm 2020 appeared first on Kế Toán MVB | Dịch Vụ kế toán tại Hà Nội | Uy tín - Chất lượng.


source https://ketoanmvb.com/cac-khoan-mien-thue-tncn-moi-nhat-nam-2020.html

Những việc cần lưu ý khi thành lập công ty bán hàng online


Những việc cần lưu ý khi thành lập công ty bán hàng online

Mã ngành nghề cần đăng ký khi thành lập công ty bán hàng online

Ngành nghề bán hàng qua mạng (bán qua website, facebook hay các sàn thương mại điện tử) là ngành nghề tương đối mới so với các ngành nghề kinh doanh khác trong hệ thống ngành nghề kinh doanh của Việt Nam. Đây có thể là một ngành nghề trung gian trong hệ thống ngành nghề kinh doanh. Vậy, khi thực hiện thủ tục đăng ký thành lập doanh nghiệp, các công ty bán hàng online cần đăng ký những mã ngành nghề gì?
Thứ 1: như đã nói, mã ngành bán hàng online chỉ là một hình thức bán hàng. Nên khi đăng ký ngành nghề, chúng ta cần đăng ký những ngành nghề đúng với các mặt hàng chúng ta đang và sẽ kinh doanh. Một số mã ngành nghề được sử dụng thường xuyên như:

  • 4721 – Bán lẻ lương thực trong các cửa hàng chuyên doanh
  • 4722 – Bán lẻ thực phẩm trong các cửa hàng chuyên doanh
  • 4723 – Bán lẻ đồ uống trong các cửa hàng chuyên doanh
  • 4753 – Bán lẻ thảm, đệm, chăn, màn, rèm, vật liệu phủ tường và sàn trong các cửa hàng chuyên doanh.
  • 4759 – Bán lẻ đồ điện gia dụng, giường, tủ, bàn, ghế và đồ nội thất tương tự, đèn và bộ đèn điện, đồ dùng gia đình khác chưa được phân vào đâu trong các cửa hàng chuyên doanh
  • 4761 – Bán lẻ sách, báo, tạp chí, văn phòng phẩm trong các cửa hàng chuyên doanh
  • 4771 – Bán lẻ hàng may mặc, giày dép, hàng da và giả da trong các cửa hàng chuyên doanh.
  • 4772 – Bán lẻ thuốc, dụng cụ y tế, mỹ phẩm và vật phẩm vệ sinh trong các cửa hàng chuyên doanh.

Thứ 2: Để có thể bán hàng qua mạng (bán online), chúng ta sẽ đăng ký thêm mã ngành sau:

  • 4791 – Bán lẻ theo yêu cầu đặt hàng qua bưu điện hoặc internet

Các bạn lưu ý, hãy đăng ký ngành nghề kinh doanh có chứa các mặt hàng bạn đang và sẽ kinh doanh, có thể đăng ký các ngành nghề liên quan. Để trong quá trình hoạt động, nếu có mở rộng loại hàng hóa kinh doanh, chúng ta không cần phải bổ sung ngành nghề kinh doanh. Vì khi sử dụng dịch vụ thay đổi GPKD, chúng ta phải mất 1 số tiền lệ phí và một khoản thời gian nhất định.

Mở công ty bán hàng oline qua Tiki, Lazada, Shopee cần lưu ý gì về kế toán thuế?

Khác với hình thức bán hàng online trực tiếp (bán trực tiếp cho khách hàng – thu tiền về tài khoản công ty), thì việc bán hàng online qua các sàn thương mại như: Tiki, Lazada, Shopee sẽ khác về các vận hành, cụ thể như sau:

  • Tạo shop online và đăng sản phẩm qua các sàn thương mại điện tử
  • Khách hàng truy cập các sàn thương mại điện tử và đặt hàng
  • Đơn hàng sẽ được hiển thị trên giao diện quản lý của shop
  • Shop đóng gói hàng, giao đến kho của các sàn thương mại điện tử, các sàn sẽ căn cứ vào nhà vận chuyển mà khách hàng đã chọn, điều phối hàng và giao đến tay người mua hàng
  • Người mua hàng sẽ thanh toán bằng tiền mặt cho shipper và công ty vận chuyển sẽ chuyển trả tiền hàng qua các sàn TMĐT hoặc khách hàng sẽ thanh toán bằng chuyển khoản, các loại ví online vào số tài khoản của các sàn TMĐT
  • Định kỳ, các sàn thương mại điện tử sẽ chuyển tiền thanh toán của khách hàng cho nhà bán hàng (sau khi trừ các khoản hoa hồng, phí vận chuyển,…)

Như vậy, có thể thấy, khi bán hàng trên các sàn TMĐT như: Tiki, Shopee, Lazada, thì người mua hàng trực tiếp là khách hàng. Còn các sàn thương mại điện tử chỉ có các chức năng như: môi giới, cho thuê gian hàng, thu tiền phí vận chuyển.
Cho nên, khi mở công ty bán hàng qua mạng, cho dù bạn sử dụng dịch vụ kế toán bên ngoài hay có kế toán toàn thời gian, thì việc xuất hóa đơn, nhận tiền, sẽ được ghi nhận theo công thức sau:
Giá trị hóa đơn xuất ra = giá trị đơn hàng đăng bán trên các sàn TMĐT
Giá trị tiền thu về = giá trị hóa đơn xuất ra – phí bán hàng qua sàn TMĐT
Vậy, khi mở doanh nghiệp bán hàng online, khi xuất hóa đơn thì tên người mua hàng là cá nhân đặt hàng hay xuất hóa đơn về các sàn TMĐT?
Như đã nói, khách hàng cuối cùng (người mua sản phẩm) là các khách hàng đặt hàng thông qua các sàn TMĐT. Nên khi xuất hóa đơn, nếu khách hàng không để lại thông tin công ty để xuất hóa đơn, thì tên người mua hàng ghi trên hóa đơn phải là: KHÁCH VÃNG LAI hoặc KHÁCH CÁ NHÂN KHÔNG LẤY HÓA ĐƠN
Những hóa đơn này, bắt buộc phải ghi và kê khai thuế đầy đủ.
Trên đây là những lưu ý khi mở công ty/doanh nghiệp bán hàng online qua mạng. Nếu còn bất cứ thắc mắc nào khác về loại hình này, hãy liên hệ ngay Kế Toán MVB để được giải đáp.

The post Những việc cần lưu ý khi thành lập công ty bán hàng online appeared first on Kế Toán MVB | Dịch Vụ kế toán tại Hà Nội | Uy tín - Chất lượng.


source https://ketoanmvb.com/nhung-viec-can-luu-y-khi-thanh-lap-cong-ty-ban-hang-online.html

Thứ Năm, 8 tháng 10, 2020

Tính tổng các giá trị giữa 2 ngày trong Excel với Sumif

Làm việc trên một báo cáo, kế hoạch đầu tư hoặc bất kỳ tập dữ liệu nào khác có ngày tháng, bạn thường có thể cần tính tổng các con số trong một khoảng thời gian cụ thể. Hướng dẫn này sẽ dạy cho bạn một giải pháp nhanh chóng và dễ dàng – công thức SUMIFS với phạm vi ngày làm tiêu chí.

Trên blog của chúng tôi và các diễn đàn Excel khác, mọi người thường hỏi cách sử dụng SUMIF cho phạm vi ngày. Vấn đề là để tính tổng giữa hai ngày, bạn cần xác định cả hai ngày trong khi Excel SUMIF hàm chỉ cho phép một điều kiện. May mắn thay, chúng tôi cũng có hàm SUMIFS hỗ trợ nhiều tiêu chí.

Cách tính tổng nếu giữa hai ngày trong Excel

Để tính tổng các giá trị trong một phạm vi ngày nhất định, hãy sử dụng công thức SUMIFS với ngày bắt đầu và ngày kết thúc làm tiêu chí. Cú pháp của Hàm SUMIFS yêu cầu trước tiên bạn chỉ định các giá trị để cộng (sum_range), sau đó cung cấp các cặp phạm vi / tiêu chí. Trong trường hợp của chúng tôi, phạm vi (danh sách ngày) sẽ giống nhau cho cả hai tiêu chí.

Xét ở trên, các công thức chung để tính tổng các giá trị giữa hai ngày có dạng sau:

Bao gồm các ngày ràng buộc:

SUMIFS (sum_range, ngày, “> =” &start_date, ngày, “<=” &ngày cuối)

Không bao gồm các ngày bị ràng buộc:

SUMIFS (sum_range, ngày, “>” &start_date, ngày, “<” &ngày cuối)

Như bạn có thể thấy, sự khác biệt chỉ là ở các toán tử logic. Trong công thức đầu tiên, chúng tôi sử dụng lớn hơn hoặc là tương đương với (> =) và ít hơn hoặc bằng (<=) để bao gồm ngày giới hạn dưới và trên trong kết quả. Công thức thứ hai kiểm tra xem một ngày là lớn hơn (>) hoặc ít hơn (<), bỏ qua ngày bắt đầu và ngày kết thúc.

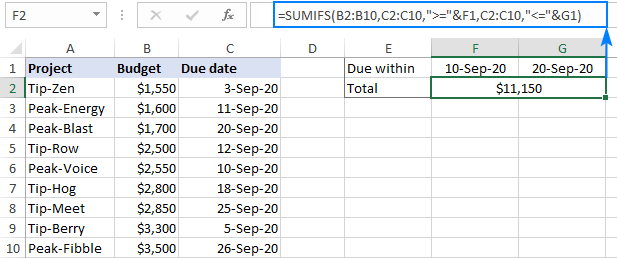
Trong bảng bên dưới, giả sử bạn muốn tổng hợp các dự án đến hạn trong một phạm vi ngày cụ thể. Để hoàn tất, chúng tôi nhập ngày bắt đầu trong F1, ngày kết thúc trong G1 và sử dụng công thức sau để cộng ngân sách trong B2: B10 giữa hai ngày này, bao gồm:

=SUMIFS(B2:B10, C2:C10, ">="&F1, C2:C10, "<="&G1)

Công thức tính tổng dữ liệu giữa 2 ngày

Nếu bạn thích mã hóa cứng một phạm vi ngày trong công thức, hãy nhập ngày ngay sau toán tử logic và đặt toàn bộ tiêu chí trong dấu ngoặc kép như sau:

=SUMIFS(B2:B10, C2:C10, ">=9/10/2020", C2:C10, "<=9/20/2020")

Để tránh những sai lầm có thể xảy ra, bạn có thể cung cấp ngày tháng với sự trợ giúp của NGÀY chức năng:

=SUMIFS(B2:B10, C2:C10, ">="&DATE(2020,9,10), C2:C10, "<="&DATE(2020,9,20))

Tính tổng trong một phạm vi động dựa trên ngày hôm nay

Trong trường hợp bạn cần tổng hợp dữ liệu trong phạm vi ngày động (X ngày trở lại từ hôm nay hoặc Y ngày trở đi), hãy xây dựng tiêu chí bằng cách sử dụng HÔM NAY chức năng này sẽ lấy ngày hiện tại và cập nhật tự động.

Ví dụ: để tổng hợp các ngân sách đến hạn trong 7 ngày qua bao gồm cả ngày của ngày, công thức là:

=SUMIFS(B2:B10, C2:C10, "<="&TODAY(), C2:C10, ">"&TODAY()-7)

Nếu bạn không muốn đưa ngày hiện tại vào kết quả cuối cùng, hãy sử dụng ít hơn toán tử (<) cho tiêu chí đầu tiên để loại trừ ngày hôm nay và lớn hơn hoặc bằng (> =) cho tiêu chí thứ hai bao gồm ngày trước ngày hôm nay 7 ngày:

=SUMIFS(B2:B10, C2:C10, "<"&TODAY(), C2:C10, ">="&TODAY()-7)

Tính tổng các giá trị trong một phạm vi dựa trên ngày hôm nay

Theo cách tương tự, bạn có thể tính tổng các giá trị nếu một ngày là một số ngày nhất định về sau.

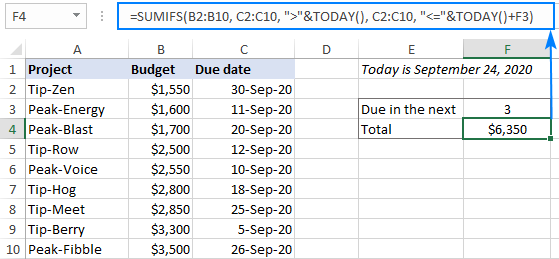
Ví dụ: để nhận được tổng số ngân sách đến hạn trong 3 ngày tới, hãy sử dụng một trong các công thức sau:

Ngày hôm nay được bao gồm trong kết quả:

=SUMIFS(B2:B10, C2:C10, ">="&TODAY(), C2:C10, "<"&TODAY()+3)

Ngày hôm nay không được bao gồm trong kết quả:

=SUMIFS(B2:B10, C2:C10, ">"&TODAY(), C2:C10, "<="&TODAY()+3)

Tính tổng các giá trị cho một số ngày nhất định kể từ hôm nay

Tính tổng nếu giữa hai ngày và một tiêu chí khác

Để tính tổng các giá trị trong phạm vi ngày đáp ứng một số điều kiện khác trong một cột khác, chỉ cần thêm một cặp phạm vi / tiêu chí nữa vào công thức SUMIFS của bạn.

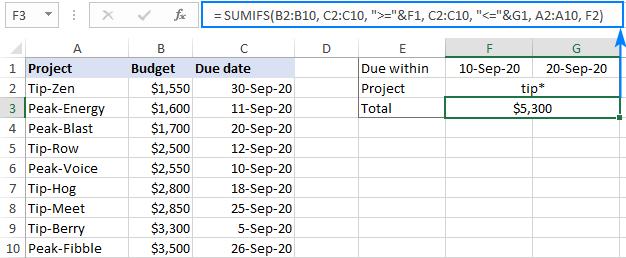
Ví dụ: để tổng hợp ngân sách trong một phạm vi ngày nhất định cho tất cả các dự án có chứa “tiền boa” trong tên của chúng, hãy mở rộng công thức với tiêu chí ký tự đại diện:

=SUMIFS(B2:B10, C2:C10, ">="&F1, C2:C10, "<="&G1, A2:A10, "tip*")

Trong đó A2: A10 là tên dự án, B2: B10 là số tổng, C2: C10 là ngày cần kiểm tra, F1 là ngày bắt đầu và G1 là ngày kết thúc.

Tất nhiên, không có gì ngăn cản bạn nhập tiêu chí thứ ba vào một ô riêng biệt và tham chiếu ô đó như được hiển thị trong ảnh chụp màn hình:
Công thức tính tổng nếu giữa hai ngày và một tiêu chí khác

Cú pháp tiêu chí ngày SUMIFS

Khi nói đến việc sử dụng ngày tháng làm tiêu chí cho các hàm SUMIF và SUMIFS trong Excel, bạn sẽ không phải là người đầu tiên bối rối 🙂

Tuy nhiên, khi xem xét kỹ hơn, tất cả các trường hợp sử dụng đa dạng đều tóm gọn lại một vài quy tắc đơn giản:

Nếu bạn đặt ngày trực tiếp trong đối số tiêu chí, sau đó nhập một toán tử logic (>, <, =, <>) ngay trước ngày và đặt toàn bộ tiêu chí trong dấu ngoặc kép. Ví dụ:

=SUMIFS(B2:B10, C2:C10, ">=9/10/2020", C2:C10, "<=9/20/2020")

Khi một ngày được nhập vào một ngày được xác định trước ô, cung cấp tiêu chí dưới dạng một chuỗi văn bản: đặt một toán tử logic trong dấu ngoặc kép để bắt đầu một chuỗi và sử dụng dấu và (&) để nối và kết thúc chuỗi. Ví dụ:

=SUMIFS(B2:B10, C2:C10, ">="&F1, C2:C10, "<="&G1)

Khi một ngày được thúc đẩy bởi chức năng khác chẳng hạn như DATE hoặc TODAY (), nối một toán tử so sánh và một hàm. Ví dụ:

=SUMIFS(B2:B10, C2:C10, ">="&DATE(2020,9,10), C2:C10, "<="&TODAY())

Excel SUMIFS giữa các ngày không hoạt động

Trong trường hợp công thức của bạn không hoạt động hoặc tạo ra kết quả sai, các mẹo khắc phục sự cố sau đây có thể làm sáng tỏ lý do tại sao nó không thành công và giúp bạn khắc phục sự cố.

Kiểm tra định dạng ngày và số

Nếu một công thức SUMIFS có vẻ đúng không trả về giá trị nào ngoài số 0, điều đầu tiên cần kiểm tra là ngày tháng của bạn có thực sự là ngày tháng và không phải là chuỗi văn bản chỉ trông giống như ngày tháng. Tiếp theo, hãy chắc chắn rằng bạn đang tính tổng các số chứ không phải các số được lưu trữ dưới dạng văn bản. Các hướng dẫn sau đây sẽ giúp bạn phát hiện và khắc phục những vấn đề này.

Sử dụng cú pháp chính xác cho tiêu chí

Khi kiểm tra ngày bằng cách sử dụng SUMIFS, một ngày nên được đặt bên trong dấu ngoặc kép như “> = 9/10/2020”; tham chiếu ô và chức năng phải được đặt bên ngoài dấu ngoặc kép như “<=” & G1 hoặc “<=” & TODAY (). Để biết chi tiết đầy đủ, vui lòng xem cú pháp tiêu chí ngày tháng.

Xác minh logic của công thức

Một lỗi đánh máy nhỏ trong ngân sách có thể tiêu tốn hàng triệu USD. Một chút sai sót trong công thức có thể tốn hàng giờ gỡ lỗi. Vì vậy, khi tính tổng giữa 2 ngày, hãy kiểm tra xem ngày bắt đầu có trước lớn hơn (>) hoặc lớn hơn hoặc bằng (> =) toán tử và ngày kết thúc được bắt đầu bằng ít hơn (<) hoặc ít hơn hoặc bằng (<=).

Đảm bảo rằng tất cả các phạm vi đều có cùng kích thước

Để hàm SUMIFS hoạt động chính xác, phạm vi tổng và phạm vi tiêu chí phải có kích thước bằng nhau, nếu không thì lỗi #VALUE! lỗi xảy ra. Để khắc phục, hãy đảm bảo rằng tất cả tiêu_phí các đối số có cùng số hàng và số cột như sum_range.

Đó là cách sử dụng hàm SUMIFS trong Excel để tính tổng dữ liệu trong một phạm vi ngày. Nếu bạn có một số giải pháp thú vị khác, tôi sẽ thực sự biết ơn nếu bạn chia sẻ trong nhận xét. Cảm ơn bạn đã đọc và hy vọng sẽ gặp bạn trên blog của chúng tôi vào tuần tới!

Source link

The post Tính tổng các giá trị giữa 2 ngày trong Excel với Sumif appeared first on Kế Toán MVB | Dịch Vụ kế toán tại Hà Nội | Uy tín - Chất lượng.


source https://ketoanmvb.com/tinh-tong-cac-gia-tri-giua-2-ngay-trong-excel-voi-sumif.html

Thứ Bảy, 3 tháng 10, 2020

Dịch vụ lập báo cáo tài chính

Báo cáo tài chính là bộ báo cáo thể hiện tình hình hoạt động của Công ty/Doanh nghiệp trong 1 khoảng thời gian nhất định. Từ bộ BCTC thì các cơ quan nhà nước có liên quan, chủ doanh nghiệp, ngân hàng hoặc các đơn vị muốn đầu tư có thể biết được tình hình kinh doanh như: Dòng tiền doanh nghiệp có ổn định hay không? Giá trị hàng hóa xuất nhập trong 1 thời gian trước đó là bao nhiêu? Doanh nghiệp có sử dụng vốn vay hay không? Các chi phí để hoạt động Công Ty có phù hợp? Doanh thu trong khoảng thời gian đó là bao nhiêu?…

Chính vì vậy dịch vụ lập báo cáo tài chính của Công Ty, Doanh nghiệp đang được phát triển một cách nhanh chóng tại Việt Nam nói chung và Hà Nội nói riêng. Bài viết này Kế Toán MVB xin giới thiệu chi tiết về những công việc phải làm của một bộ BCTC cũng như chi phí dịch vụ nhận làm BCTC tại nhà của chúng tôi mời quý khách hàng theo dõi:

Dịch vụ làm báo cáo tài chính

Lý do thuê dịch vụ lập báo cáo tài chính của các công ty, doanh nghiệp

Thông qua việc trao đổi với quý khách hàng đã và đang sử dụng dịch vụ lập báo cáo tài chính của chúng tôi thì dưới đây là 1 số lý do hàng đầu khi thuê làm BCTC bên ngoài của các công ty, doanh nghiệp hiện nay:

  1. Nhân viên kế toán ít kinh nghiệm, không am hiểu các thông tư, nghị định mới nhất về luật kế toán thuế.
  2. Kế toán của công ty, doanh nghiệp thường xuyên thay đổi và không nắm rõ được tình hình sổ sách kế toán, tài chính.
  3. Phòng ban kế toán thiếu kinh nghiệm, không đảm bảo kỹ năng, công việc và không kịp thời cập nhật thông tư thuế – kế toán mới nhất.

Một bảng báo cáo tài chính gồm những gì?

Bảng báo cáo tài chính đầy đủ và hoàn chỉnh khi nhân viên kế toán của bạn đã lập ra chi tiết bao gồm:

  1. Bảng cân đối kế toán : Thể hiện tài sản, nguồn vốn của Công Ty. Tổng tài sản luôn luôn bằng tổng nguồn vốn
  2. Báo cáo kết quả hoạt động kinh doanh : Thể hiện doanh thu chi phí và lợi nhuận của Công ty.
  3. Báo cáo lưu chuyển tiền tệ : Thể hiện dòng tiền lưu động của Công Ty
  4. Bảng cân đối tài khoản : Thể hiện chi tiết các vấn đề phát sinh về hoạt động của Doanh nghiệp
  5. Bảng thuyết minh BCTC : Giải thích các chỉ tiêu trên bảng cân đối tài khoản
  6. Tờ khai quyết toán thuế thu nhập doanh nghiệp : Để tính ra số thuế thu nhập của Doanh nghiệp cần phải nộp.

Thời hạn phải nộp BCTC của doanh nghiệp là khi nào?

Theo quy định của Nhà Nước thì tất cả các công ty đã được cấp giấy phép kinh doanh thì cần phải nộp báo cáo tài chính. Thời hạn nộp là 90 ngày kể từ ngày kết thúc năm tài chính. Ví dụ kết thúc năm 2020 thì hạn nộp sẽ là trước 90 ngày đầu của năm 2021.

Mức độ phạt:

Nếu doanh nghiệp không nộp BCTC theo đúng thời hạn nộp hoặc nếu bản báo cáo tài chính mà nộp bị sai thì sẽ bị phạt tiền. Căn cứ vào Nghị Định số 105/2013/NĐ-CP khoản 2 điều 10 thì doanh nghiệp sẽ bị phạt tiền từ 20 triệu đến 30 triệu VNĐ. Và các lỗi thường bị phạt đó là:

  • Nộp kê khai BCTC, quyết toán các khoản trong năm quá thời gian 1 tuần
  • Tới thời hạn nộp BCTC mà công ty vẫn không nộp hoặc làm sai nội dung theo quy chuẩn của một bản báo cáo.
  • Công khai BCTC vượt quá số ngày quy định
  • Các hình thức sẽ bị phạt bổ sung như: Bị tịch thu và hủy bỏ bản BCTC. Nặng hơn có thể bị truy cứu trách nhiệm hình sự theo hiến pháp và pháp luật của Việt Nam với người đại diện Công Ty/Doanh Nghiệp….

Dịch vụ báo cáo tài chính tại KetoanMVB

Khi doanh nghiệp của quý khách hàng có nhu cầu sử dụng dịch vụ lập báo cáo tài chính tại KetoanMVB thì sẽ tận dụng được các ưu điểm như sau:

  • Đội ngũ kế toán tại MVB là những kế toán viên có nhiều năm kinh nghiệp tại các công ty, doanh nghiệp lớn.
  • Luôn được cập nhật các hình thức kế toán. Và các chế độ và phương pháp khấu hao tài sản cố định.
  • Kiểm tra được hạn mức chi phí lương. Chi phí các khoản bảo hiểm y tế, bảo hiểm tự nguyện, bảo hiểm xã hội…
  • Rà soát đầy đủ tất cả các loại chứng từ, hóa đơn sổ sách kế toán. Sau đó phân loại và sắp xếp chứng từ.
  • Tiết kiệm thời gian cho doanh nghiệp khi tính và lập bảng khấu hao tài sản cố định
  • In ra đầy đủ các bản BCTC. Thực hiện sổ sách theo đúng quy định nhà nước….
  • Giá dịch vụ lập BCTC tại Hà Nội luôn luôn được công khai. Chi phí thường rẻ hơn so với các công ty làm dịch vụ kế toán khác.

Bảng giá dịch vụ lập báo cáo tài chính của doanh nghiệp tại KetoanMVB

Chi phí dịch vụ lập BCTC đầy đủ tại KetoanMVB sẽ phụ thuộc vào số lượng hóa đơn, ngành nghề kinh doanh hoạt động của Doanh Nghiệp đó.

  • Chi phí dịch vụ làm BCTC đối với ngành nghề thương mại dịch vụ: giá chỉ từ 3.000.000 đến 10.000.000 VNĐ 1 năm. Có doanh nghiệp chỉ từ 500.000 VNĐ / năm. Bạn có thể liên hệ ngay Hotline 0947 760 868 – 0965 900 818. Để có mức giá ưu đãi nhất.
  • Chi phí dịch vụ làm BCTC đối với ngành nghề sản xuất : Giá từ 5.000.000 đến 15.000.000 VNĐ 1 năm
  • Chi phí dịch vụ làm BCTC đối với ngành nghề xây dựng: Giá từ 7.000.000 đến 25.000.000 VNĐ 1 năm.
Bảng báo giá dịch vụ lập báo cáo tài chính

Chú ý :

Giá trên chưa bao gồm thuế GTGT.
Giá trên chưa tính chi phí in sổ sách BCTC

Nếu quý khách đang có nhu cầu sử dụng dịch vụ kế toán tại MVB. Xin quý khách vui lòng liên hệ trực tiếp HOTLINE 0947 760 868 – 0965 900 818.

The post Dịch vụ lập báo cáo tài chính appeared first on Kế Toán MVB | Dịch Vụ kế toán tại Hà Nội | Uy tín - Chất lượng.


source https://ketoanmvb.com/dich-vu-lap-bao-cao-tai-chinh.html

Thứ Tư, 30 tháng 9, 2020

Cách sử dụng SUMIF trong Excel với nhiều điều kiện (HOẶC logic)

Bạn có biết cách tính tổng các số trong một cột nhất định khi một giá trị trong cột khác đáp ứng bất kỳ điều kiện nào được chỉ định không? Trong bài viết này, bạn sẽ học 3 cách khác nhau để thực hiện SUMIF bằng cách sử dụng nhiều tiêu chí và logic HOẶC.

Microsoft Excel có một chức năng đặc biệt để tính tổng các ô có nhiều điều kiện – Hàm SUMIFS. Hàm này được thiết kế để hoạt động với logic AND – một ô chỉ được thêm vào khi tất cả các tiêu chí được chỉ định là TRUE cho ô đó. Tuy nhiên, trong một số trường hợp, bạn có thể cần tính tổng với nhiều tiêu chí HOẶC, nghĩa là thêm một ô khi bất kỳ điều kiện nào là TRUE. Và đây là lúc hàm SUMIF có ích.

SUMIF + SUMIF để tính tổng các ô bằng cái này hoặc cái kia

Khi bạn đang tìm cách tính tổng các số trong một cột khi cột khác bằng A hoặc B, giải pháp rõ ràng nhất là xử lý từng điều kiện riêng lẻ, sau đó cộng các kết quả lại với nhau:

SUMIF (phạm vi, tiêu chí1, sum_range) + SUMIF (phạm vi, tiêu chí2, sum_range)

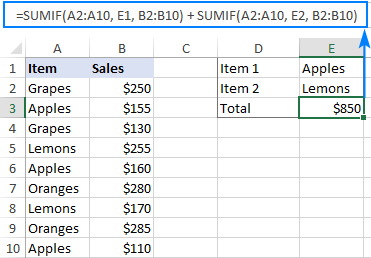
Trong bảng bên dưới, giả sử bạn muốn cộng doanh số cho hai sản phẩm khác nhau, giả sử Apples và Lemons. Đối với điều này, bạn có thể cung cấp các mặt hàng quan tâm trực tiếp trong tiêu chí đối số của 2 hàm SUMIF khác nhau:

=SUMIF(A2:A10, "apples", B2:B10) + SUMIF(A2:A10, "lemons", B2:B10)

Hoặc bạn có thể nhập tiêu chí vào các ô riêng biệt và tham khảo các ô đó:

=SUMIF(A2:A10, E1, B2:B10) + SUMIF(A2:A10, E2, B2:B10)

Trong đó A2: A10 là danh sách các mục (phạm vi), B2: B10 là các số tính tổng (sum_rage), E1 và E2 là các mục đích (tiêu chí):
Công thức SUMIF trong Excel với nhiều tiêu chí

Công thức này hoạt động như thế nào:

Hàm SUMIF đầu tiên thêm vào Apples doanh số bán hàng, SUMIF thứ hai tính tổng Lemons bán hàng. Phép toán cộng sẽ cộng các tổng phụ với nhau và xuất ra tổng.

SUMIF với hằng số mảng – công thức thu gọn với nhiều tiêu chí

Phương pháp SUMIF + SUMIF hoạt động tốt cho 2 điều kiện. Nếu bạn cần tính tổng với 3 tiêu chí trở lên, công thức sẽ trở nên quá lớn và khó đọc. Để đạt được kết quả tương tự với công thức nhỏ gọn hơn, hãy cung cấp tiêu chí của bạn trong mảng hằng số:

SUM (SUMIF (phạm vi, {crireria1, crireria2, crireria3,…}, Sum_range))

Hãy nhớ rằng công thức này hoạt động dựa trên logic HOẶC – một ô được tính tổng khi bất kỳ điều kiện đơn lẻ nào được đáp ứng.

Trong trường hợp của chúng tôi, để tính tổng doanh số cho 3 mặt hàng khác nhau, công thức là:

=SUM(SUMIF(A2:A10, {"Apples","Lemons","Oranges"}, B2:B10))

Công thức SUMIF với hằng số mảng để tính tổng các ô có nhiều tiêu chí OR

Trong ảnh chụp màn hình ở trên, các điều kiện được mã hóa cứng trong một mảng, có nghĩa là bạn sẽ phải cập nhật công thức với mọi thay đổi trong tiêu chí. Để tránh điều này, bạn có thể nhập tiêu chí vào các ô được xác định trước và cung cấp cho công thức dưới dạng tham chiếu phạm vi (E1: E3 trong ví dụ này).

=SUM(SUMIF(A2:A10, E1:E3, B2:B10))

Trong Excel 365 hỗ trợ mảng động, nó hoạt động như một công thức thông thường được hoàn thành với Đi vào Chìa khóa. Trong các phiên bản trước động của Excel 2019, Excel 2016, Excel 2013 trở về trước, nó phải được nhập dưới dạng công thức mảng với Ctrl + Shift + Enter đường tắt:
Công thức SUM và SUMIF với nhiều tiêu chí trong các ô khác nhau

Công thức này hoạt động như thế nào:

Một hằng số mảng được cắm vào các tiêu chí của SUMIF buộc nó phải trả về nhiều kết quả dưới dạng một mảng. Trong trường hợp của chúng tôi, đó là 3 số tiền khác nhau: cho Apples, Lemons và Oranges:

{425;425;565}

Để có được tổng số, chúng tôi sử dụng Hàm SUM và quấn nó xung quanh công thức SUMIF.

SUMPRODUCT và SUMIF để tính tổng các ô có nhiều điều kiện OR

Bạn không thích mảng và đang tìm kiếm một công thức bình thường cho phép bạn tính tổng với nhiều tiêu chí trong các ô khác nhau? Không vấn đề gì. Thay vì SUM, hãy sử dụng GIỚI THIỆU hàm xử lý mảng nguyên bản:

SUMPRODUCT (SUMIF (phạm vi, crireria_range, sum_range))

Giả sử các điều kiện nằm trong các ô E1, E2 và E3, công thức có dạng như sau:

=SUMPRODUCT(SUMIF(A2:A10, E1:E3, B2:B10))

SUMPRODUCT và SUMIF để tính tổng các ô có nhiều điều kiện OR

Công thức này hoạt động như thế nào:

Giống như trong ví dụ trước, hàm SUMIF trả về một mảng số, đại diện cho tổng của mỗi điều kiện riêng lẻ. SUMPRODUCT cộng các số này lại với nhau và xuất ra tổng cuối cùng. Không giống như hàm SUM, hàm SUMPRODUCT được thiết kế để xử lý mảng, vì vậy nó hoạt động như một công thức thông thường mà bạn không cần phải nhấn Ctrl + Shift + Enter.

SUMIF sử dụng nhiều tiêu chí với các ký tự đại diện

Kể từ khi Hàm SUMIF trong Excel hỗ trợ các ký tự đại diện, bạn có thể đưa chúng vào nhiều tiêu chí nếu cần.

Ví dụ, để tổng hợp doanh số bán hàng cho tất cả các loại apples và bananas, công thức là:

=SUM(SUMIF(A2:A10, {"*Apples","*Bananas"}, B2:B10))

Nếu các điều kiện của bạn được cho là được nhập vào các ô riêng lẻ, bạn có thể nhập ký tự đại diện trực tiếp vào các ô đó và cung cấp tham chiếu phạm vi làm tiêu chí cho công thức SUMPRODUCT SUMIF:
SUMIF sử dụng nhiều tiêu chí với các ký tự đại diện

Trong ví dụ này, chúng tôi đặt một ký tự đại diện trước tên mục để khớp với bất kỳ chuỗi ký tự đứng trước nào, chẳng hạn như Green apples và Goldfinger bananas

. Để nhận tổng số cho các mục có chứa văn bản cụ thể ở bất kỳ vị trí nào trong ô, hãy đặt dấu hoa thị ở cả hai bên, ví dụ: “* apple *”.

Đó là cách sử dụng SUMIF trong Excel với nhiều điều kiện. Tôi cảm ơn bạn đã đọc và hy vọng sẽ gặp bạn trên blog của chúng tôi vào tuần tới!

Source link

The post Cách sử dụng SUMIF trong Excel với nhiều điều kiện (HOẶC logic) appeared first on Kế Toán MVB | Dịch Vụ kế toán tại Hà Nội | Uy tín - Chất lượng.


source https://ketoanmvb.com/cach-su-dung-sumif-trong-excel-voi-nhieu-dieu-kien-hoac-logic.html